
パウエル氏からウォルシュ氏へ──米国金融政策の新たな章の幕開け
約4分で読めます
米国の連邦準備制度理事会(FRB)は、世界の金融市場を形成する上で中心的な役割を担っています。
その決定は米国国内にとどまらず、国際市場全体の借入コスト、投資活動、インフレ期待、そして資本フローに大きな影響を与えます。
2026年5月22日、ケビン・ウォルシュ氏がジェローム・パウエル氏の後任として正式にFRB議長に就任し、連邦公開市場委員会(FOMC)の委員長となりました。
「雇用の最大化」と「物価の安定」の促進というFRBの「デュアル・マンデート(2つの使命)」に変わりはありませんが、この指導部の交代により、投資家たちは今後の政策方針の伝達や実行のプロセスがどのように変化するかを改めて評価し始めています。
フォワードガイダンスの縮小と、データへの依存度の高まり
パウエル体制の下で、市場は頻繁なフォワードガイダンス(将来の金融政策の指針)と、慎重に示唆される政策の方向性に慣れ親しんできました。
しかし、ウォルシュ氏の初期のリーダーシップは、「物価の安定」に対する信頼の回復をより重視し、市場の期待形成において経済データが果たす役割をこれまで以上に大きくする方針を示唆しています。
投資家にとって、これは今後の金利動向が「誘導される」ものではなく、より「データに依存する」ものに感じられるようになることを意味します。そのため、消費者物価指数(CPI)や個人消費支出(PCE)といったインフレ指標をはじめ、雇用統計、賃金上昇率、GDPデータなどは、今後さらに大きな注目を集めることになるでしょう。
短期的なボラティリティへの対応策
市場がこれらの一連の指標を読み解く中で、特にデータが将来の利下げのタイミングやペースに疑問を投げかけるような内容であった場合、短期的なボラティリティ(価格変動)が高まる可能性があります。
このような環境下では、投資家は短期的な市場の動きに過剰に反応するのではなく、長期的な投資のファンダメンタルズ(基礎的条件)に、より大きな重点を置くことが求められます。
「物価の安定」が最重要課題に
新議長から発せられた最も明確なメッセージの一つは、FRBが引き続き「物価の安定」にコミットしているという点です。
ウォルシュ氏は、インフレ率をFRBの目標である2%に引き下げることが引き続き最優先事項であると繰り返し述べており、インフレが長期化する場合には、政策立案者たちが高金利を維持する、あるいは金利を引き上げる用意があることを示唆しています。
このよりタカ派的(引き締め重視)なスタンスは、たとえ金融引き締めが借入や投資に短期的な逆風をもたらしたとしても、長期的な経済の安定を維持するためにはインフレの抑制が不可欠であるという見方を反映しています。金利は予想以上に長く高止まりする可能性がありますが、インフレに対するこのような規律あるアプローチは、より健全で長期的な投資環境を支えることにもつながります。
住宅市場と実物資産への影響
金利の上昇は、住宅の手頃さ(アフォーダビリティ)や取引活動に引き続き影響を与えています。
住宅ローンコストの増加は買い手の行動に影響を及ぼし、それに反応する形で、建設業者も着工数、価格設定、インセンティブ、引き渡しスケジュールなどを調整する可能性があります。しかし、金利は住宅市場を構成する「一つの方程式」に過ぎません。
金利に左右されない「構造的な需要」
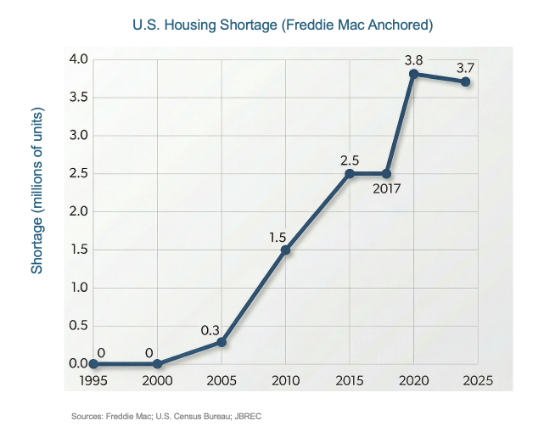
米国は2008年の世界金融危機以降、人口増加、世帯形成の増加、そして許認可取得済みの開発可能な土地の供給不足に裏付けられた、構造的な住宅不足に直面し続けています。
こうした需要の強力な牽引要因は、金融政策が引き締め方向に傾いたからといって消滅するものではないのです。
変化する市場における「長期的な視点」
金利が高止まりする時期は、多くの場合、試練と機会の双方をもたらします。高金利は短期的な不確実性を生み出す一方で、規律ある投資戦略と強固な資本管理の重要性を再認識させるものでもあります。
資金調達のハードルが上がる中、保守的なバランスシート、長期的な投資ホライズン(運用期間)、そして規律ある取得プロセスを持つ組織は、変化する市場環境の中で浮上するチャンスを的確に捉えやすいポジションにあります。
Waltonの強固な資本構造と「ランド・ライト」戦略への貢献
このような環境は、Waltonの長期的なアプローチと極めて親和性が高いと言えます。
銀行からの借り入れがなく、借り換えリスクもない「100%現金出資の資本構造」に支えられているWaltonは、短期的な資金調達環境に依存することなく、高品質な土地投資の機会を追求することが可能です。また、現金による取得は価格交渉においても大きな柔軟性をもたらし、市場環境が好機を創出した際に、魅力的なバリュエーション(評価額)で優良な土地を取得することを可能にします。
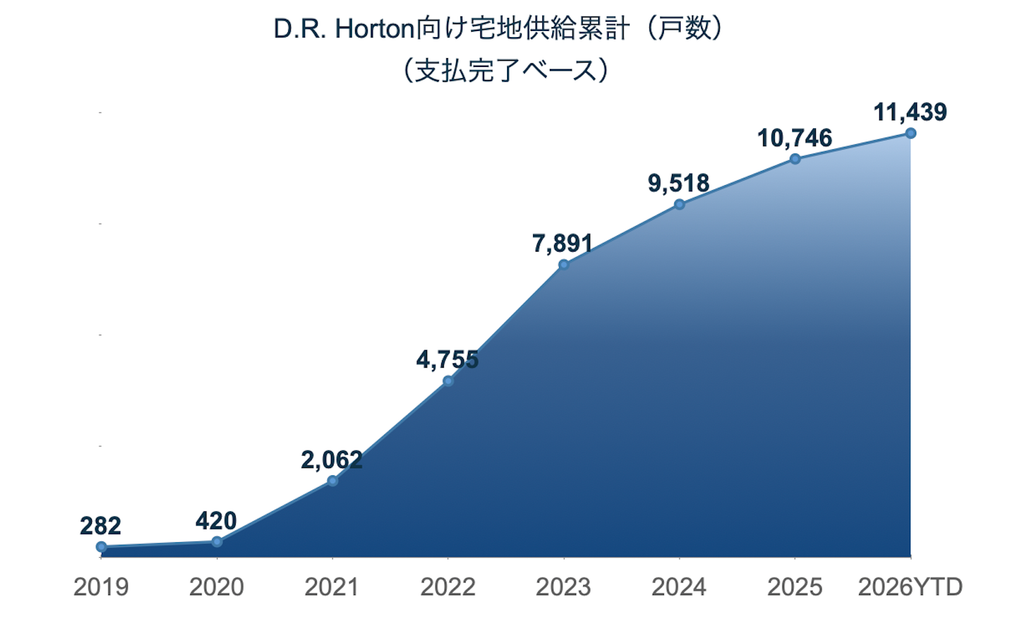
資本力にとどまらず、Waltonの戦略はD.R. Hortonのような業界トップクラスを含む「投資適格の住宅建設業者」と提携すること、そして建設業者のニーズに沿った土地ファイナンス・ソリューションを通じて安定した利子収益を生み出すことを基盤としています。
住宅建設業者の「ランド・ライト(土地を多く保有しない)」戦略を支援することで、Waltonは将来の住宅供給パイプラインの維持に貢献すると同時に、コミュニティの継続的な拡大に伴って創出される長期的な価値の恩恵を享受しているのです。
日本にいながら、
米国住宅市場の波に乗れる
時代になりました。
米国では今も毎年数百万人が新たにマイホームを求めています。
その需要を支える「土地」への投資は、多くの日本人がまだ知らない選択肢です。
US マイホーム・ファンドは、その「知らなかった選択肢」に、
今日からアクセスできる入口です。
まずは知るところからはじめてみませんか?
投資にあたってのご留意事項
- US マイホーム・ファンドは元本が保証されたものではありません。1口当たり純資産価格の下落や為替相場の変動により、投資元本を割り込むことがあります。運用による損益および為替相場の変動による損益は、すべて投資者に帰属します。
- 目標分配率(年率5.5%)および目標最終利回り(年率10%以上)は米ドルベースの目標であり、達成を保証するものではありません。分配金はファンドの純資産から支払われ、元本の一部払戻しに相当する場合があります。
- 2029年3月末日までは解約停止期間です。その後も、解約は4月および10月に運用資産の3%を上限として受け付けます。
- 主な費用:購入時手数料 上限4.4%(税抜4.0%)、換金(買戻)手数料 買戻代金の最大1%、運用管理費用 純資産価額に対して年率2.04%。このほか、その他の費用・手数料や、投資先ファンドの報酬・費用を間接的に負担します。
- 為替ヘッジは行いません。NISAの対象外です。クーリング・オフの対象外です。
- お申込みの際は、必ず最新の目論見書をご確認ください。
- 日本における販売会社:Teneo Partners株式会社(関東財務局長(金商)第2315号、加入協会:日本証券業協会)/販売・買戻取次会社:松阪証券株式会社(東海財務局長(金商)第19号、加入協会:日本証券業協会)
- 金融商品仲介業者:Walton Global株式会社(関東財務局長(金仲)第1079号)
関連記事
Related
- Waltonレポート
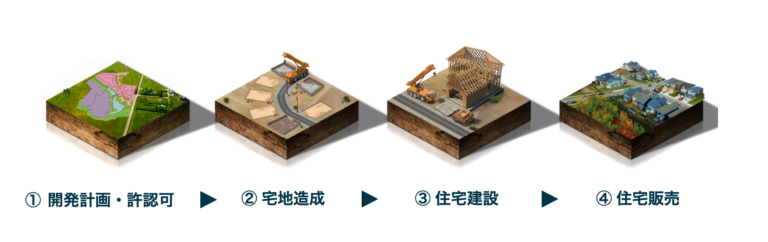
戦略的な土地ポートフォリオと規律ある投資哲学で、米国の土地の価値を最大限に引き出す
Walton Topics
- Waltonレポート
住宅建設業者がWaltonを選ぶ理由|ニーズに合わせて構築された競争優位性
Walton Topics

- Waltonレポート
Walton Globalとは?
Walton Topics
- Waltonレポート
オルタナティブ投資のポートフォリオに「土地」を組み込むべき理由(後編)
Walton Topics
- Waltonレポート
Walton Global、投資家への分配金総額30億ドルを突破──直近5年で成長がさらに加速
Walton Topics

- Waltonレポート
日本における機運の高まり|Walton Global、東京で新たなオルタナティブ投資戦略を発表
Walton Topics