
米国土地PEが注目される理由。分散投資に活かすオルタナティブ投資の新機軸
約11分で読めます
「今のポートフォリオに、何か一つプラスするならどれがいい?」――。インフレや経済の転換期にある今、こうした問いを持つ投資家は少なくありません。
2022年に株式と債券が同時に下落したことから、株式と債券の逆相関だけに頼る分散にはリスクがあると、State Street Global Advisorsは指摘しています(2025年12月公表)。[1]
そこで選択肢の一つとして検討されているのが、オルタナティブ投資です。
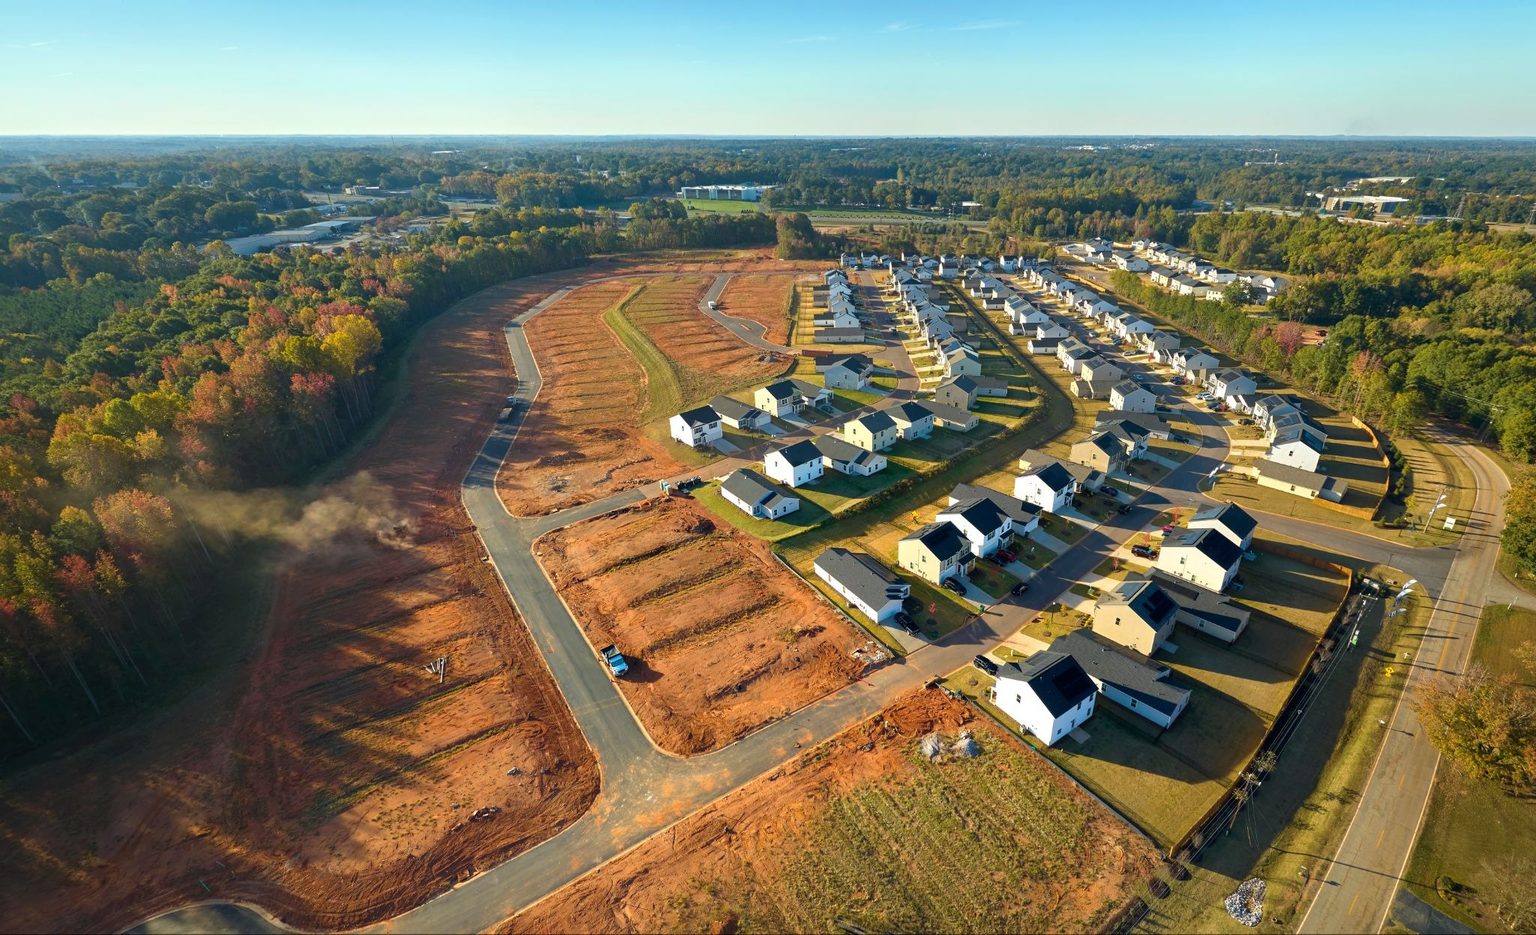
中でも「米国土地PE(プライベート・エクイティ)」は、住宅を建てるための未開発の土地などに投資し、住宅建設業者への供給を通じて収益を目指す手法です。
本記事では、オルタナティブ投資の代表的な資産クラスを比較し、米国の土地投資の仕組みとリスクを解説します。
具体例として、US マイホーム・ファンド(正式名称:U.S.ランド・ファンド(ケイマン)- GRTランド・インカム・アンド・グロース・ファンド)も取り上げます。
投資をご検討いただく際の参考情報としてご覧ください。
なぜ今、オルタナティブ投資が「おすすめ」されるのか?市場の変化を読み解く
オルタナティブ投資が検討される主な理由は、株式や債券だけでは分散が効きにくい局面があることと、インフレへの備えが意識されていることです。
株式と債券がともに下落する局面では、伝統的資産だけに頼る分散では値下がりを抑えにくいことがあります。
株式や債券とは異なる要因で値動きする資産を組み合わせることで、資産全体の価格変動を和らげる場合があります(効果を保証するものではありません)。
伝統的な資産運用の限界と「分散の質」の向上
「分散の質」を高めるには、銘柄や国を分けるだけでなく、収益の源泉が異なる資産を組み合わせることが大切です。
株式や債券は、金融政策や投資家心理といった共通の要因に左右されやすく、多くの銘柄に分散していても同じ方向に動くことがあります。
これに対し、実物資産や非上場の資産は、個別の需要や契約によって収益が生まれます。
たとえば米国のプライベート不動産は、2000〜2020年に株式との相関係数が0.14、債券とは−0.12でした(TIAA、2021年5月公表)。[2]
※過去の実績であり、将来の値動きや分散効果を保証するものではありません。
インフレ局面で検討される「実物資産」への資金流入
インフレが続く局面では、不動産や土地などの実物資産が、物価上昇への備えとして検討されています。
現金や固定金利の債券は、インフレが進むと実質的な価値が目減りします。不動産や土地は、需要があれば物価の上昇を価格や賃料に反映できる場合があります。
米国では住宅の供給不足が続いており、Realtor.comの推計では、2025年時点の住宅不足は約400万戸とされています(2026年3月公表)。[3]
2024年の15〜44歳の人口は、米国が総人口の約40%(約1億3,630万人)でした。[4]日本は約32%(約3,910万人)です。[5]
※将来の市況を保証するものではありません。
土地PE(プライベート・エクイティ)が注目を集める背景
土地PEは、住宅を建てる前の土地に投資し、住宅建設業者への供給を通じて収益を目指す手法です。
完成した建物を買って賃料を得る不動産投資とは異なり、土地には建物のような老朽化や修繕の負担は少ないです。
一方で、土地は賃料収入を生まないことが多く、売却までの期間や開発の進み具合によって成果が変わります。
上場していないため、株式市場の日々の値動きの影響は受けにくい一方、換金が制限されるという特徴もあります。
注目のオルタナティブ投資おすすめ資産クラス比較
オルタナティブ投資には、不動産・土地、プライベート・クレジット、金、ヘッジファンドなどがあり、収益の源泉とリスクがそれぞれ異なります。
下の表は、個人投資家が検討することの多い代表的な資産クラスを、収益の源泉とリスクの観点で整理したものです(2026年10月時点の編集部の整理)。特定の資産を推奨するものではありません。
| 資産クラス | 主な収益源泉 | 主な特徴 | 留意すべきリスク・制約 |
| 不動産・土地開発PE | 土地の供給に伴う利息・売却益 | 住宅需要などの実需に基づく | 換金の制限(ロックアップ)、開発の遅れ、価格下落 |
| プライベート・クレジット | 非上場企業などへの融資の利息 | 変動金利が多く、利息収入を目指す | 債務不履行、流動性の制限 |
| 金(ゴールド) | 値上がり益 | 発行体の信用リスクがない | 利息や配当を生まない、価格変動 |
| ヘッジファンド | さまざまな運用手法による収益 | 市場の上下とは異なる収益を目指す | 手数料構造の複雑さ、運用手法の不透明さ |
※ヘッジファンドやプライベート・クレジット、金は、Waltonが提供する商品ではありません。
不動産・土地開発PE:成長性と安定性のバランス
不動産・土地開発PEは、土地という実物資産を裏付けに、利息などのインカムと売却益の両方を目指す資産クラスです。
個人投資家が米国の土地に投資する方法の一例が、US マイホーム・ファンドです。
投資先ファンド(GRT OFC – GRT Real Estate Fund、香港籍)と特別目的ビークル(SPV)を通じて米国の土地に投資する、ファンド・オブ・ファンズ方式をとっています。[6]
プロジェクトマネジャーを務める米国の Walton Global Holdings LLC(以下、Walton)は、1979年創業で47年以上の実績があります。[7]
運用・管理資産は北米で46億4,000万米ドルです。[7]2026年10月時点で、管理する土地は北米全域で8万500エーカー超で、うち90%が米国にあります。[8]
2026年9月時点で、全米上位20社のホームビルダーのうち15社と取引実績があります。[9]
※過去の実績は将来の成果を保証するものではありません。
米国住宅開発用地におけるインカムとキャピタルのハイブリッド構造
US マイホーム・ファンドは、資産の約3分の2を不動産担保に基づく資金提供(収益を生むプライベートローン)に、残りを直接的な土地所有に配分する方針です。[10]
インカムゲインの仕組みでは、土地を担保とした後払い契約などを通じて返金不要の手付金を受け取り、未払い残高に対するプレミアム利息(金利収益)を定期分配の原資とします。[9]
キャピタルゲインの仕組みでは、住宅建設業者などに代わって戦略用地を取得し、取得前に供給の主要条件を合意しておき、引き渡し時に現金化します。[9]
目標分配率は年率5.5%で年2回の分配を予定しており、米ドルベースの目標であり、達成を保証するものではありません。[6]分配金の一部またはすべてが、実質的には元本の一部払戻しに相当する場合があります。[6]
目標最終利回りは年率10%以上(満期時)で、同じく米ドルベースの目標であり、達成を保証するものではありません。[9]
2026年5月末時点(交付目論見書の記載時点)の投資先は、ペンシルベニア州の「Mi Place」(55.1%)とフロリダ州の「Palmera at Wellen Park」(44.9%)の2件で、いずれも開発中です。[6]
比率は投資先ファンドの資本配分比率です。
プライベートクレジットやゴールド:目的別の使い分け
プライベート・クレジットと金は、それぞれ役割が異なるため、運用の目的に合わせて検討することが大切です。
State Street Global Advisorsは、銀行の融資が制約される中で、プライベート・クレジットが約2.8兆ドル規模に成長し、銀行の役割を補っているとしています(2025年12月公表。推計)。[11]
プライベート・クレジットは変動金利のものが多く、金利の動向によって利回りが変わりますが、借り手の債務不履行のリスクがあります。
金は、State Street Global Advisorsが基本シナリオ(確率70%)で1オンスあたり4,750〜5,500ドルとしています(2026年6月公表)。[12]
予測値であり、将来の価格を保証するものではありません。金は利息や配当を生まないため、インカムを目的とする場合には向きません。
失敗しないための「おすすめ」の選び方・組み合わせ方
オルタナティブ投資を取り入れる際は、換金の制限、費用、リスクを事前に確認し、余裕資金で中長期の視点で検討することが大切です。
オルタナティブ資産の多くは非上場で、上場株式のように毎日換金することはできません。目標利回りだけで判断せず、費用を差し引いた後のリターンの見通しとリスクを比べることが大切です。
重視する目的ごとに、検討される主な資産と確認したい点をまとめると、次のとおりです(2026年10月時点の編集部の整理。特定の資産を推奨するものではありません)。
| 重視する目的 | 検討される主な資産 | 確認したい点 |
| インカム重視 | プライベート・クレジット、不動産デット、賃貸不動産 | 分配の仕組みと保証の有無、借り手の債務不履行のリスク |
| 分散重視 | 金、プライベート不動産、インフラ | 既存の資産との値動きの違い、評価の頻度 |
| インフレへの備え | 不動産・土地、インフラ、金 | 金利上昇や景気悪化時の価格下落のリスク |
| 値上がり益重視 | 土地開発、プライベート・エクイティ | 投資期間の長さ、開発の遅れ、成果のばらつき |
投資期間とリスク許容度から逆算する「最適バランス」
資産の配分は、投資できる期間の長さとご自身のリスク許容度を軸に考えることが大切です。
近いうちに使う予定の資金は、換金しやすい預金などで管理し、数年単位で使う予定のない余裕資金を、換金に制限のある資産の検討対象にするという考え方があります。
一般的なモデルケースの一例として、ポートフォリオの一部をオルタナティブ資産に配分する考え方がありますが、特定の配分比率を推奨するものではなく、効果を保証するものでもありません。
流動性リスクと費用構造・制約事項への理解
商品を検討する際は、換金の制限、費用、税金の扱いを確認しておく必要があります。
US マイホーム・ファンドの信託期間は2025年11月1日から6年間で、管理会社の判断で1年延長できます。[13]運用開始後、2029年3月末日まではロックアップ期間として買戻し(換金)ができません。[14]
その後の買戻日は毎年4月・10月で、買戻しが純資産価額の3%を超えるときは制限されることがあります。[13]
購入時手数料は上限4.4%(税抜4.0%)、換金(買戻)手数料は買戻代金の最大1%、運用管理費用は純資産価額に対して年率2.04%(2026年7月24日付の交付目論見書時点)で、ほかにその他の費用・手数料がかかります。[13]
投資先ファンドの段階でも運用報酬(年率1.0%)や成功報酬などがかかり、間接的に負担します。[13]
個人がオルタナティブ投資に触れる方法には、次のようなものがあります。同じ不動産でも、投資する方法によって換金のしやすさや値動きが異なります。
| 投資する方法 | 主な投資対象 | 換金のしやすさ | 特徴 |
| 投資信託(オルタナティブ資産に投資するもの) | 不動産、インフラ、金など | 商品による | 比較的少額から投資できるものもある |
| REIT(不動産投資信託) | 不動産 | 証券取引所で売買できる | 株式市場の影響を受けやすい |
| ETF(上場投資信託) | 金などのコモディティ | 証券取引所で売買できる | 価格は市場で日々変動する |
| 外国籍のファンド | 不動産、土地、プライベート・クレジットなど | 換金に制限があることが多い | 最低投資額が高めのことが多い |
※REIT、ETF、ほかの投資信託は、Waltonが提供する商品ではありません。
US マイホーム・ファンドは、このうち外国籍のファンド(ケイマン籍の外国投資信託)にあたります。[13]
よくある質問(Q&A)
まとめ:次世代の資産形成に向けて、選択肢を整理する
オルタナティブ投資は、株式や債券とは異なる値動きをする資産を取り入れ、分散やインフレへの備えを図る考え方です。
米国の土地投資は、住宅需要という実需を背景に、インカムと売却益の両方を目指す選択肢の一つです。[17]
※将来の市況を保証するものではありません。
長期的な視点で安定性と成長性の両立を目指す
資産運用では、短期的な値動きに左右されず、数年単位の長期的な時間軸で、資産の分散とインカムのバランスを考えることが大切です。
米国の土地への投資には、換金の制限、元本割れ、為替、費用などのリスクもあるため、仕組みと条件を確認し、許容できるリスクの範囲内で検討しましょう。
Waltonは、カナダと米国で土地の開発・管理を行っています。[18]
資産運用の選択肢を整理したい方は、Walton Global株式会社が開催するセミナーや個別相談で、Waltonの事業についてご確認ください(個別の投資助言は行いません)。
出典参考文献 18件
【なぜ今、オルタナティブ投資が「おすすめ」されるのか?市場の変化を読み解く】
- [2] Private real estate: Opportunity for income and diversification(2021年5月公表)|TIAA ↩ 本文へ戻る
- [3] Housing Supply Gap Exceeds 4 Million Homes in 2025(2026年3月公表)|Realtor.com ↩ 本文へ戻る
- [4] National Population by Characteristics: 2020-2025(2026年6月公表)|U.S. Census Bureau ↩ 本文へ戻る
- [5] 人口推計(2024年10月1日現在)(2025年4月公表)|総務省統計局 ↩ 本文へ戻る
【注目のオルタナティブ投資おすすめ資産クラス比較】
- [6] US マイホーム・ファンド 交付目論見書(p.1・3・13)(2026年7月24日付)|GRTキャピタル・マネジメント・リミテッド ↩ 本文へ戻る
- [7] Walton Global トップページ(2026年10月時点)|Walton Global Holdings ↩ 本文へ戻る
- [8] Walton Global 会社概要(2026年10月時点)|Walton Global Holdings ↩ 本文へ戻る
- [9] US マイホーム・ファンド ホームページ(2026年10月時点)|Walton Global株式会社 ↩ 本文へ戻る
- [10] US マイホーム・ファンド 請求目論見書(p.17)(2026年7月24日付)|GRTキャピタル・マネジメント・リミテッド ↩ 本文へ戻る
- [11] Alternatives Outlook 2026(2025年12月公表)|State Street Global Advisors ↩ 本文へ戻る
- [12] Gold 2026 Midyear Outlook: A tug-of-war between tactical and structural momentum(2026年6月公表)|State Street Global Advisors ↩ 本文へ戻る
【失敗しないための「おすすめ」の選び方・組み合わせ方】
【よくある質問(Q&A)】
【まとめ:次世代の資産形成に向けて、選択肢を整理する】
日本にいながら、
米国住宅市場の波に乗れる
時代になりました。
米国では今も毎年数百万人が新たにマイホームを求めています。
その需要を支える「土地」への投資は、多くの日本人がまだ知らない選択肢です。
US マイホーム・ファンドは、その「知らなかった選択肢」に、
今日からアクセスできる入口です。
まずは知るところからはじめてみませんか?
投資にあたってのご留意事項
- US マイホーム・ファンドは元本が保証されたものではありません。1口当たり純資産価格の下落や為替相場の変動により、投資元本を割り込むことがあります。運用による損益および為替相場の変動による損益は、すべて投資者に帰属します。
- 目標分配率(年率5.5%)および目標最終利回り(年率10%以上)は米ドルベースの目標であり、達成を保証するものではありません。分配金はファンドの純資産から支払われ、元本の一部払戻しに相当する場合があります。
- 2029年3月末日までは解約停止期間です。その後も、解約は4月および10月に純資産価額の3%を上限として受け付けます。
- 主な費用:購入時手数料 上限4.4%(税抜4.0%)、換金(買戻)手数料 買戻代金の最大1%、運用管理費用 純資産価額に対して年率2.04%。このほか、その他の費用・手数料や、投資先ファンドの報酬・費用を間接的に負担します。
- 為替ヘッジは行いません。NISAの対象外です。クーリング・オフの対象外です。
- お申込みの際は、必ず最新の目論見書をご確認ください。
- 日本における販売会社:Teneo Partners株式会社(関東財務局長(金商)第2315号、加入協会:日本証券業協会)/販売・買戻取次会社:松阪証券株式会社(東海財務局長(金商)第19号、加入協会:日本証券業協会)
- 金融商品仲介業者:Walton Global株式会社(関東財務局長(金仲)第1079号)
関連記事
Related
- 資産基礎知識
【初心者必見】オルタナティブ投資とは?仕組みや魅力をわかりやすく解説
「オルタナティブ投資」の教科書
- 資産基礎知識
リスクを高める要因を暴く。オルタナティブ投資のデメリットの正体と、デメリットとリターンのバランスを考える視点
「オルタナティブ投資」の教科書
- 資産基礎知識
オルタナティブ投資の流動性を再定義:流動性を犠牲にするからこそ得られる「運用上のメリット」
「オルタナティブ投資」の教科書

- 資産基礎知識
オルタナティブ投資として考える米国土地開発―定期収益を目指す仕組みとリスク
「オルタナティブ投資」の教科書
- 資産基礎知識
REITか、土地PEか?オルタナティブ投資で比較して考える不動産運用の新たな選択肢
「オルタナティブ投資」の教科書
- 資産基礎知識
なぜ富裕層は米国土地PEへ投資するのか?株式市場に左右されにくい資産形成の戦略
「オルタナティブ投資」の教科書