
米国の住宅開発はどこへ向かうのか:変わりつつある住宅成長の地図(第1回)
約3分で読めます
住宅の需要は、もともと大都市に集中するものだと考えられがちです。
しかし、住宅を手に入れにくくなることで、多くの世帯にとって大都市に住むことが難しくなった場合、何が起きるのでしょうか。
米国全土で、この問いが住宅開発のあり方を左右するようになっています。住宅建設業者は、消費者の好みの変化や土地の制約、経済的な実情に合わせて、開発の進め方を変えつつあります。
米国の住宅需要は、すべての市場で一様に動いているわけではありません。
立地や住宅の種類ごとに、住宅建設の特色がより鮮明になってきています。
全米住宅建設業者協会(NAHB)の「Home Building Geography Index(HBGI)」2026年第2四半期版によると、戸建住宅の開発は郊外や小規模な都市圏へと広がり続けている一方、集合住宅の建設は大規模な都市圏に集中したままです。[1]
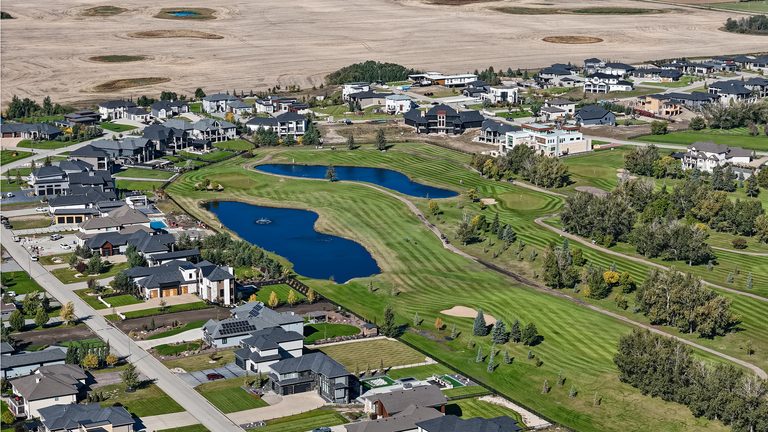
こうした傾向は、住宅の取得しやすさ(アフォーダビリティ)、土地の確保のしやすさ、資金調達コスト、地域ごとの開発条件が、住宅を建てる場所と、供給される住宅の種類の両方に影響している環境を反映しています。
土地投資家にとっては、長期的な人口増加を見極めることと同じくらい、地域ごとの市場の動きを理解することが重要になっているのです。
戸建住宅の成長は、小規模な市場へ移り続けている
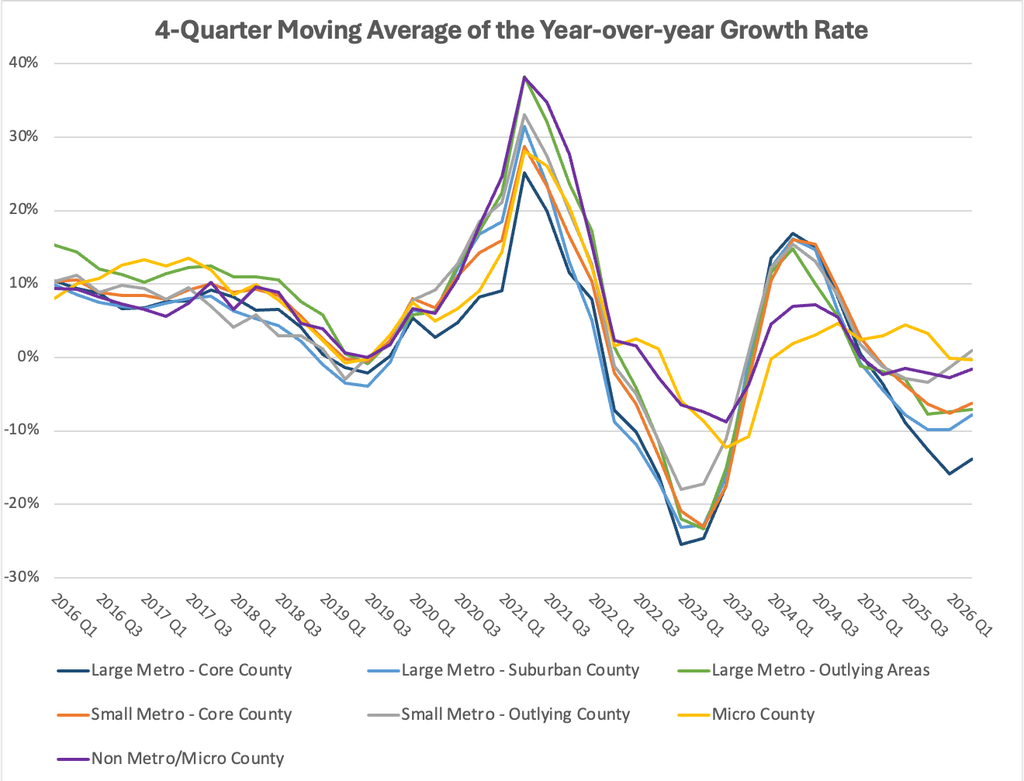
NAHBの最新のHBGI(2026年第2四半期)は、戸建住宅の建設が、もはや大都市の中心部に集中していないことを示しています。[2]
住宅建設業者は、郊外や小規模な都市圏へと、事業の配分を広げつつあります。
NAHBの分析に基づく地域区分の定義は、次のとおりです。
| No. | 区分 | 郡(カウンティ)の種類 |
| 1 | 大都市圏 | 中心郡 |
| 2 | 大都市圏 | 郊外郡 |
| 3 | 大都市圏 | 外縁郡 |
| 4 | 小規模都市圏 | 中心郡 |
| 5 | 小規模都市圏 | 外縁郡 |
| 6 | 非都市圏 | ミクロポリタン郡 |
| 7 | 非都市圏 | その他の郡(非都市圏・非ミクロポリタン) |
大都市圏の中心郡は5四半期連続で減少
2026年第2四半期には、7つの地域区分のうち6つで、戸建住宅の建設活動が前年同期比で減少しました。[2]
なかでも大都市圏の中心郡は13.9%と最も大きく減少し、5四半期連続の減少となりました。[2]
さらに、戸建住宅の建設に占める大都市圏の中心郡のシェアは1.3ポイント低下して14.6%となり、2019年末から続く低下傾向が続いています。[2]

小規模都市圏の中心郡が最大のシェアに
一方、小規模都市圏の中心郡は29.4%と最も大きなシェアを占め、大都市圏の中心郡のおよそ2倍となりました。[2]
戸建住宅の建設全体に占める割合も、2023年後半から拡大を続けています。[2]
これらの数値は、大都市圏が住宅市場として重要でなくなったことを意味するものではありません。
むしろ、開発できる土地が一般に確保しやすく、価格も低い小規模な都市圏に、住宅建設業者がより多くの機会を見いだしていることがうかがえます。
集合住宅の開発は異なる傾向に
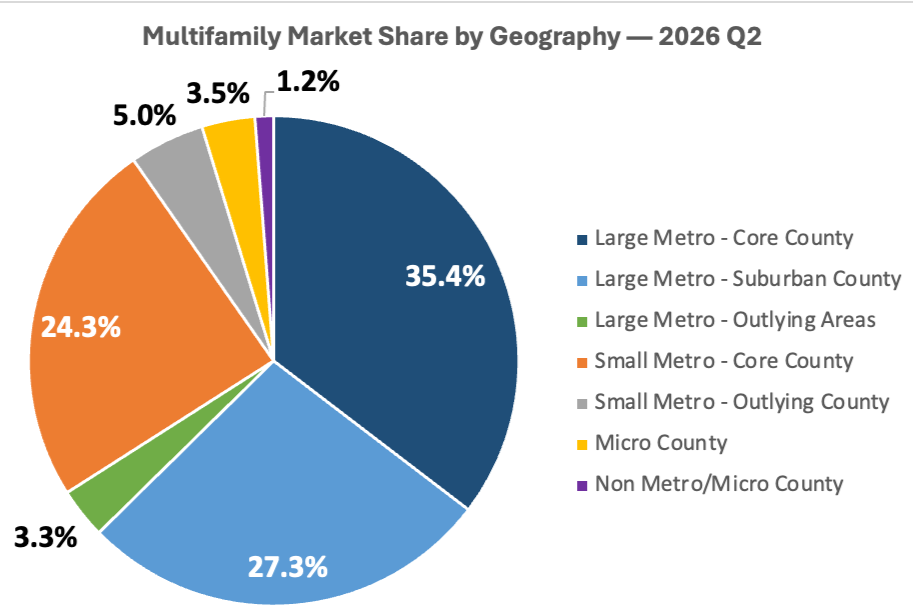
戸建住宅がより広い地域へと広がり続ける一方で、集合住宅の建設は大きく異なる傾向を示しており、その多くが大都市圏に集中したままです。
集合住宅の開発の62%超は、大都市圏の中心郡と郊外郡に位置しています。[4]これは、雇用の拠点や交通網に近い、高密度な住宅への需要が続いていることを示しています。
住宅の取得しやすさの問題が続く中、集合住宅は、大都市圏の住宅需要に応えるうえで重要な役割を担い続けています。
一つの地理的な視点では捉えきれない米国の住宅市場
こうした違いは、米国の住宅市場を一つの地理的な視点だけで捉えることはできない理由を示しています。
戸建住宅の開発機会が郊外や小規模な都市圏、外縁部へと分散する一方で、集合住宅の建設は大規模な都市圏で引き続き多くの投資と活動を集めています。
2つの住宅分野で開発の傾向が対照的であることは、さまざまな種類の住宅や変化する市場の需要に対応できる、柔軟な土地戦略の重要性を改めて示しています。

ただし、投資家や業界関係者にとって、住宅の成長がどこで起きているかを把握することは、最初の一歩にすぎません。
より重要なのは、成長が市場や住宅の種類によってますます細分化していくとき、投資戦略をどのように適応させるべきか、という問いかもしれません。
次回の記事では、こうした開発傾向の変化が土地投資にとって何を意味するのか、そして分散された土地戦略が、変化する住宅市場への対応にどのように役立つのかを探ります。
出典参考文献 4件
【記事冒頭】
【戸建住宅の成長は、小規模な市場へ移り続けている】

日本にいながら、
米国住宅市場の波に乗れる
時代になりました。
米国では今も毎年数百万人が新たにマイホームを求めています。
その需要を支える「土地」への投資は、多くの日本人がまだ知らない選択肢です。
US マイホーム・ファンドは、その「知らなかった選択肢」に、
今日からアクセスできる入口です。
まずは知るところからはじめてみませんか?
投資にあたってのご留意事項
- US マイホーム・ファンドは元本が保証されたものではありません。1口当たり純資産価格の下落や為替相場の変動により、投資元本を割り込むことがあります。運用による損益および為替相場の変動による損益は、すべて投資者に帰属します。
- 目標分配率(年率5.5%)および目標最終利回り(年率10%以上)は米ドルベースの目標であり、達成を保証するものではありません。分配金はファンドの純資産から支払われ、元本の一部払戻しに相当する場合があります。
- 2029年3月末日までは解約停止期間です。その後も、解約は4月および10月に純資産価額の3%を上限として受け付けます。
- 主な費用:購入時手数料 上限4.4%(税抜4.0%)、換金(買戻)手数料 買戻代金の最大1%、運用管理費用 純資産価額に対して年率2.04%。このほか、その他の費用・手数料や、投資先ファンドの報酬・費用を間接的に負担します。
- 為替ヘッジは行いません。NISAの対象外です。クーリング・オフの対象外です。
- お申込みの際は、必ず最新の目論見書をご確認ください。
- 日本における販売会社:Teneo Partners株式会社(関東財務局長(金商)第2315号、加入協会:日本証券業協会)/販売・買戻取次会社:松阪証券株式会社(東海財務局長(金商)第19号、加入協会:日本証券業協会)
- 金融商品仲介業者:Walton Global株式会社(関東財務局長(金仲)第1079号)
関連記事
Related
- Waltonレポート
オルタナティブ投資のポートフォリオに「土地」を組み込むべき理由(後編)
Walton Topics

- Waltonレポート
戦略的な土地ポートフォリオと規律ある投資哲学で、米国の土地の価値を最大限に引き出す
Walton Topics

- Waltonレポート
住宅建設業者がWaltonを選ぶ理由|ニーズに合わせて構築された競争優位性
Walton Topics
- Waltonレポート
「ランドライト・モデル」とは ~なぜホームビルダーはランドバンキング・パートナーに活路を求めるのか~
住まいの解体新書
- Waltonレポート
オルタナティブ投資のポートフォリオに「土地」を組み込むべき理由(前編)
Walton Topics
- Waltonレポート
パウエル氏からウォルシュ氏へ──米国金融政策の新たな章の幕開け
Walton Topics