
「ランドライト・モデル」とは ~なぜホームビルダーはランドバンキング・パートナーに活路を求めるのか~
約6分で読めます
米国の住宅建設大手が、土地の持ち方そのものを見直し始めています。
その変化は戦略資料の中だけでなく、実際の貸借対照表にも表れています。
今回は、「ランドライト(land-light)」と呼ばれるこの動きの背景と仕組み、そして足元の数字を整理します。
大手ビルダーが土地を「持たない」方向へ
2025年2月、Lennarはミルローズ・プロパティーズ(Millrose Properties)のスピンオフを完了し、約55億ドル相当の土地資産、約8万7,000区画の宅地を、新たに上場したREIT(NYSE:MRP)へと移管しました。[1]
一方でLennarは、あらかじめ決められたスケジュールに沿って、完成した宅地をミルローズから随時(ジャスト・イン・タイムで)買い戻す権利を維持しています。[1]
Lennarはこの狙いを率直に語っています。「我々は製造業のように事業を営むことを目指した。規律正しく、資本効率が高く、土地を保有する事業ではなく、住宅を建てるプロセスそのものに徹底的に集中する」(2026年3月)。[2]
Lennarだけの動きではありません。
D.R. Horton、Dream Finders Homes、Smith Douglas Homesもそれぞれランドライト型の仕組みへと移行しており、住宅業界でほぼ全面的にオプション方式による土地確保モデルの先駆者として知られるNVRは、数十年にわたりこの方式を続けてきました。[3]
最新の土地保有状況(2026年)
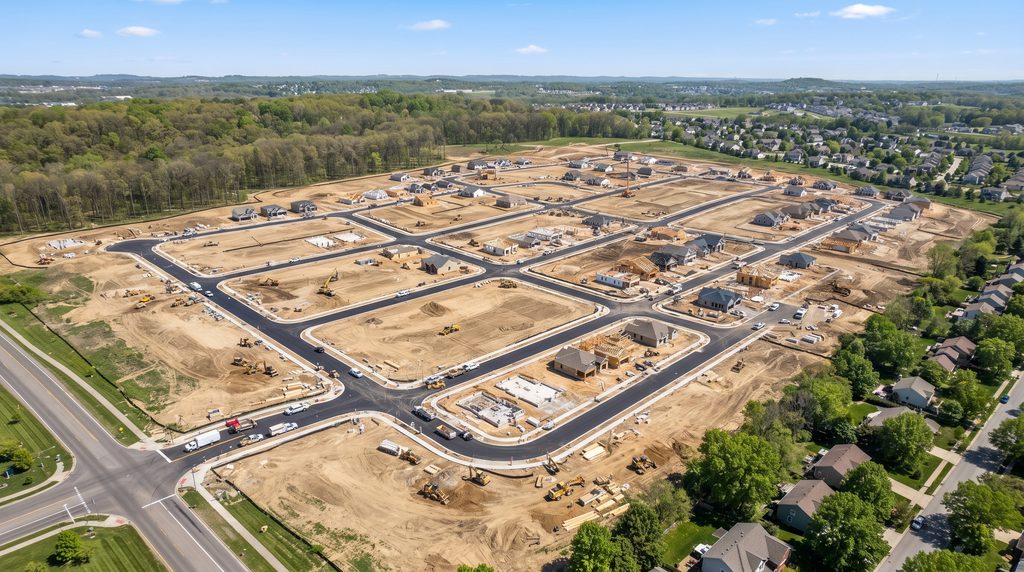
各社の直近の決算発表を見ると、その傾向は数字にも表れています。
Lennarは、2026年8月末時点で約1万1,800区画を保有し、約47万6,000区画を第三者を通じて支配しています。保有比率は約2%です。[4][5]
D.R. Hortonは、2026年6月30日時点で約57万区画の土地ポジションのうち、22%を保有、78%を購入契約などで支配しています。[6][7]
Smith Douglas Homesは、2026年6月末時点で未着工の支配区画が2万2,319あり、そのうち自社で保有しているのは3%にとどまります。[8][9]
John Burns Research and Consultingによると、Dream Finders Homesは、2024年第4四半期以降、すべての区画をオプションで確保しています。[10]
土地の受け皿となる側にも変化が見られます。
John Burns Research and Consultingによると、ミルローズの2026年第2四半期時点の総宅地数は14万3,771区画で、Lennarが投下資本に占める割合は68%(前年は85%)、取引先のビルダーは19社(前年は11社)となっています。[11]
なぜ今なのか
ホームビルダー各社を同じ方向へ押しやっている圧力は3つあります。
金利上昇と土地不足により、未開発の土地在庫を保有するコストが上昇していること。
信用市場の引き締まりにより、ホームビルダー自身の貸借対照表上で土地投機を行うことの正当化が難しくなっていること。
そして、投下した資本に対するリターンを改善し、資本集約度を下げ続けるようホームビルダーに継続的な圧力がかかっていること、の3つです。[12]
Lennar自身の声明は、この転換を短期的な財務上の方策ではなく戦略的なものと位置づけ、長期的な「在庫および自己資本に対するリターン」の改善を狙いとしています。[13]
ただし同社は、この転換に紐づく具体的なROE(自己資本利益率)目標値は公表していません。[13]
仕組み
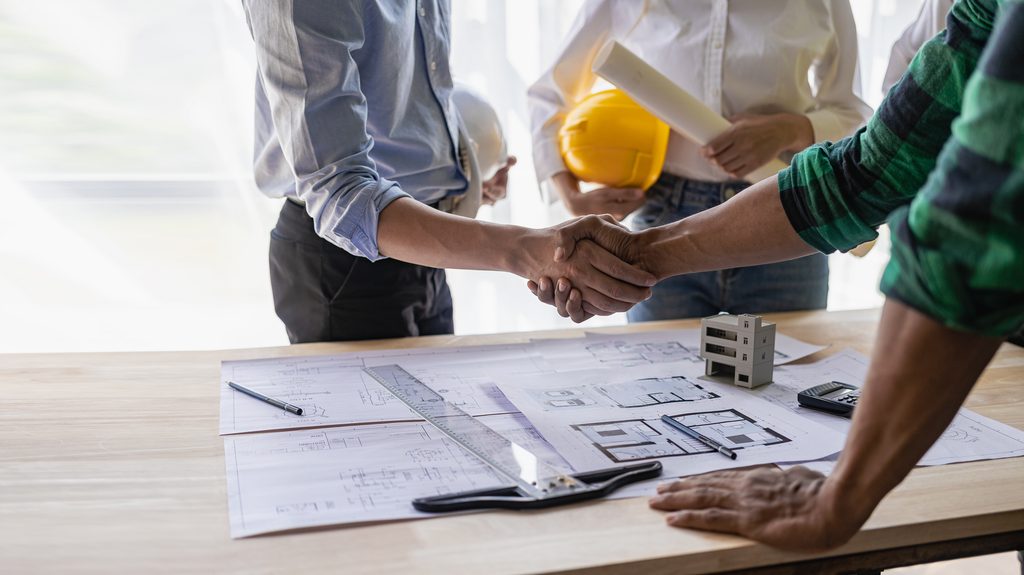
ランドライト型の構造では、ホームビルダーではなくランドバンキング・パートナーが、土地を取得し、エンタイトルメント(用途地域変更・許認可取得)を進め、開発前段階の土地を保有します。[14]
そして、ビルダーの実際の生産ペースに合わせてあらかじめ決められた引き渡しスケジュールに沿って、完成済みまたはそれに近い状態の宅地をビルダーに引き渡していきます。[14]
この仕組みにより、土地はビルダー自身の貸借対照表から切り離され、大きくまとまった一括の資本負担が、より小さく段階的な負担へと転換されます。[14]
土地市場のタイミングリスクは、土地の所有権(タイトル)を保有するパートナー側へと移り、ビルダーは建設の実行管理に集中し続けることができます。[14]
組織への影響
この変化は単なる財務上の工夫にとどまらず、ホームビルダーが「どのような人材を採用するか」にも影響を与えています。
HousingWireの報道によれば、土地取得、財務、そしてランドバンキング・パートナーとの関係構築に関わる職種で採用が急増しており、一部のビルダーでは、オペレーションおよび土地関連の専門職について給与が10〜15%引き上げられています。[15]
あわせて、従来型の土地投機の経験よりも、建設スピードや戦略的マーケティングのスキルが重視されるようになっています。[15]
ある業界幹部の言葉を借りれば、「これは土地だけの話ではない――複雑化するオフバランスの提携関係を管理していくための『人』の話でもある」とのことです。[15]
ランドバンキング・パートナーにとっての意味
これは、大手ホームビルダー各社がどのように資本を構成したいかという点における構造的な変化であり、一過性の資金調達トレンドとは異なると見られます。[16]
開発前段階の土地を取得・エンタイトルメント・保有するパートナーにとっては、土地を自社の帳簿にため込むのではなく、積極的に切り離したいと考えるビルダーという取引先層が存在し、拡大しつつあると見られます(Millroseの取引先ビルダーは前年の11社から19社へ増加)。[17]
なお、本稿で挙げた情報源(Lennar/ミルローズ、D.R. Horton、Dream Finders、Smith Douglas)のいずれも、これらの具体的な取引においてWaltonをカウンターパーティとして名指ししてはいません。
本稿は業界全体のトレンドと、その仕組みを説明するものであり、Waltonの個別の顧客関係について何かを主張するものではありません。
まとめ
大手ホームビルダーは、土地を自社で抱えるのではなく、パートナーを通じて確保する方向へ動いています。
Lennarは保有比率が約2%、D.R. Hortonは22%、Smith Douglasは3%、Dream Finders Homesは全区画をオプションで確保しており、この傾向は各社の決算資料にも表れています。
こうした構造的な変化は、開発前段階の土地を取得・保有するパートナーという役割の重要性を示すものです。
出典参考文献 17件
【大手ビルダーが土地を「持たない」方向へ】
【最新の土地保有状況(2026年)】
- [4] Lennar Reports Third Quarter 2026 Results(2026年9月16日公表)|Lennar Newsroom ↩ 本文へ戻る
- [5] Lennar Corporation (LEN) Fiscal Third Quarter 2026(2026年9月17日の決算説明会を要約)|John Burns Research and Consulting ↩ 本文へ戻る
- [6] D.R. Horton, Inc., America's Builder, Reports Fiscal 2026 Third Quarter Earnings(2026年7月21日公表)|D.R. Horton ↩ 本文へ戻る
- [7] D.R. Horton (DHI) Fiscal Third Quarter 2026(2026年7月21日の決算説明会を要約)|John Burns Research and Consulting ↩ 本文へ戻る
- [8] Smith Douglas Homes Reports Second Quarter 2026 Results(2026年8月6日公表)|Smith Douglas Homes(SEC提出書類 8-K 別紙99.1) ↩ 本文へ戻る
- [9] Smith Douglas Homes (SDHC) Second Quarter 2026(要約)|John Burns Research and Consulting ↩ 本文へ戻る
- [10] Dream Finders Homes Second Quarter 2026 決算サマリー(2026年7月30日の決算発表を要約)|John Burns Research and Consulting ↩ 本文へ戻る
- [11] Millrose Properties Fiscal Second Quarter 2026 決算サマリー(2026年8月4日の決算説明会を要約)|John Burns Research and Consulting ↩ 本文へ戻る
【なぜ今なのか】
【組織への影響】
【ランドバンキング・パートナーにとっての意味】
- [16] Land-Light, Land-Bank Pivot Reshapes Homebuilding Teams(2025年1月公表)|HousingWire ↩ 本文へ戻る
- [17] Millrose Properties Fiscal Second Quarter 2026 決算サマリー(2026年8月4日の決算説明会を要約)|John Burns Research and Consulting ↩ 本文へ戻る
日本にいながら、
米国住宅市場の波に乗れる
時代になりました。
米国では今も毎年数百万人が新たにマイホームを求めています。
その需要を支える「土地」への投資は、多くの日本人がまだ知らない選択肢です。
US マイホーム・ファンドは、その「知らなかった選択肢」に、
今日からアクセスできる入口です。
まずは知るところからはじめてみませんか?
投資にあたってのご留意事項
- US マイホーム・ファンドは元本が保証されたものではありません。1口当たり純資産価格の下落や為替相場の変動により、投資元本を割り込むことがあります。運用による損益および為替相場の変動による損益は、すべて投資者に帰属します。
- 目標分配率(年率5.5%)および目標最終利回り(年率10%以上)は米ドルベースの目標であり、達成を保証するものではありません。分配金はファンドの純資産から支払われ、元本の一部払戻しに相当する場合があります。
- 2029年3月末日までは解約停止期間です。その後も、解約は4月および10月に運用資産の3%を上限として受け付けます。
- 主な費用:購入時手数料 上限4.4%(税抜4.0%)、換金(買戻)手数料 買戻代金の最大1%、運用管理費用 純資産価額に対して年率2.04%。このほか、その他の費用・手数料や、投資先ファンドの報酬・費用を間接的に負担します。
- 為替ヘッジは行いません。NISAの対象外です。クーリング・オフの対象外です。
- お申込みの際は、必ず最新の目論見書をご確認ください。
- 日本における販売会社:Teneo Partners株式会社(関東財務局長(金商)第2315号、加入協会:日本証券業協会)/販売・買戻取次会社:松阪証券株式会社(東海財務局長(金商)第19号、加入協会:日本証券業協会)
- 金融商品仲介業者:Walton Global株式会社(関東財務局長(金仲)第1079号)
関連記事
Related
- Waltonレポート
住宅建設業者がWaltonを選ぶ理由|ニーズに合わせて構築された競争優位性
Walton Topics

- Waltonレポート
米国の約400万戸におよぶ住宅不足が生み出す揺るぎない投資機会
住まいの解体新書
- Waltonレポート
オルタナティブ投資のポートフォリオに「土地」を組み込むべき理由(後編)
Walton Topics

- 資産基礎知識
オルタナティブ投資として考える米国土地開発―定期収益を目指す仕組みとリスク
「オルタナティブ投資」の教科書
- Waltonレポート
月次レポートから見るUSマイホームファンドの現在地
Market News
- Waltonレポート
戦略的な土地ポートフォリオと規律ある投資哲学で、米国の土地の価値を最大限に引き出す
Walton Topics